Jakarta, medianasional.id – Perkembangan teknologi keuangan (fintech) telah membawa perubahan besar dalam perilaku konsumsi masyarakat, khususnya generasi muda. Salah satu inovasi yang kini marak digunakan adalah layanan paylater—fitur yang memungkinkan konsumen membeli barang atau jasa sekarang dan membayarnya di kemudian hari.
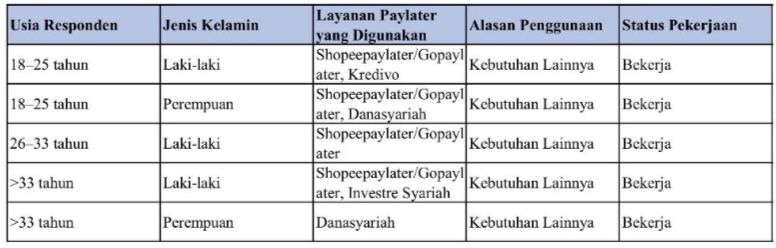
Data survei yang diulas dalam artikel ini menunjukkan dominasi penggunaan layanan paylater seperti Shopeepaylater, Gopaylater, Kredivo, hingga Danasyariah di kalangan responden usia produktif, baik laki-laki maupun perempuan, dengan alasan utama “kebutuhan lainnya” dan status pekerjaan sebagai pekerja.
Fenomena ini menimbulkan pertanyaan mendasar: apakah layanan paylater menjadi solusi keuangan atau justru perangkap yang menjerat generasi muda dalam perilaku konsumtif dan utang berkepanjangan? Bagaimana peran lembaga keuangan syariah dalam merespons tantangan ini?
Berdasarkan data yang dianalisis, mayoritas responden berusia 18–33 tahun, baik laki-laki maupun perempuan, dan seluruhnya berstatus bekerja. Layanan paylater yang paling banyak digunakan adalah Shopeepaylater/Gopaylater, diikuti oleh Danasyariah, Kredivo, dan Investre Syariah. Alasan penggunaan didominasi oleh “kebutuhan lainnya”, yang menunjukkan fleksibilitas penggunaan dana, bukan hanya untuk kebutuhan primer.
Tabel berikut merangkum temuan utama dari data survei:
Hasil ini sejalan dengan penelitian nasional yang menunjukkan bahwa generasi milenial (26-35 tahun) dan Gen Z (18-25 tahun) merupakan pengguna dominan paylater di Indonesia, dengan masing-masing mencakup 43,9% dan 26,5%. Otoritas Jasa Keuangan (OJK) melaporkan pertumbuhan yang pesat dalam penggunaan paylater di Indonesia. Di tahun 2023, jumlah kontrak pembiayaan paylater mencapai 79,92 juta, meningkat tajam dari 4,63 juta pada tahun 2019. Piutang paylater yang belum dibayar per Maret 2024 tercatat sebesar Rp6,13 triliun, naik 23,9% dibandingkan tahun sebelumnya.
Selain itu, total utang paylater masyarakat Indonesia telah mencapai Rp26,37 triliun pada Agustus 2024.
Layanan Paylater: Antara Kemudahan dan Risiko
Layanan paylater menawarkan kemudahan transaksi tanpa harus membayar di muka, memberikan fleksibilitas keuangan, dan meningkatkan daya beli konsumen. Namun, kemudahanini juga membawa risiko, terutama bagi generasi muda yang cenderung konsumtif dan kurang memiliki literasi keuangan yang memadai.
Dampak Positif
• Aksesibilitas: Memudahkan konsumen untuk memenuhi kebutuhan mendesak tanpa harus menunggu gaji atau dana cair.
• Fleksibilitas: Memberikan ruang bagi konsumen untuk mengatur arus kas pribadi.
• Peningkatan Gaya Hidup: Membuka peluang untuk menikmati barang/jasa yang sebelumnya sulit dijangkau.
Dampak Negatif
• Potensi Terjerat Utang: Tanpa perencanaan matang, pengguna dapat terjebak dalam siklus utang yang berkepanjangan.
• Perilaku Konsumtif: Fitur paylater mendorong perilaku konsumtif karena kemudahan bertransaksi tanpa pertimbangan matang.
• Risiko Riba dan Ketidakpatuhan Syariah: Banyak layanan paylater konvensional mengandung unsur riba, gharar (ketidakpastian), dan maysir (spekulasi), yang bertentangan dengan prinsip ekonomi Islam.
Tinjauan Lembaga Keuangan Syariah
Lembaga keuangan syariah (LKS) adalah institusi keuangan yang beroperasi berdasarkan prinsip-prinsip syariah, menghindari unsur riba, gharar, dan maysir. LKS meliputi bank syariah, koperasi syariah, Baitul Maal wat Tamwil (BMT), asuransi syariah, dan fintech syariah.
Peran utama LKS antara lain:
• Menyediakan Pembiayaan Halal: Menggunakan akad-akad syariah seperti mudharabah (bagi hasil), murabahah (jual beli), dan ijarah (sewa).
• Meningkatkan Inklusi Keuangan: Menjangkau masyarakat yang belum terlayani oleh bank konvensional.
• Memberdayakan UMKM: Memberikan akses modal usaha tanpa riba, mendorong pertumbuhan ekonomi berbasis masyarakat.
• Edukasi Keuangan Syariah: Meningkatkan literasi keuangan masyarakat agar lebih bijak dalam mengelola keuangan dan menghindari perilaku konsumtif.
Fintech Syariah: Alternatif Solusi
Fintech syariah hadir sebagai jawaban atas kebutuhan masyarakat akan layanan keuangan digital yang sesuai syariah. Layanan seperti Danasyariah dan Investre Syariah menawarkan pembiayaan tanpa riba, transparansi biaya, dan akad yang jelas.
Namun, tantangan utama adalah memastikan seluruh proses benar-benar sesuai prinsip syariah dan menghindari jebakan perilaku konsumtif yang sama dengan fintech konvensional.
Literasi Keuangan Syariah dan Perilaku Konsumtif
Penelitian menunjukkan bahwa literasi keuangan syariah berperan penting dalam mengendalikan perilaku konsumtif generasi muda. Semakin tinggi literasi keuangan syariah, semakin bijak individu dalam mengambil keputusan keuangan, termasuk dalam penggunaan layanan paylater.
Namun, rendahnya literasi keuangan syariah dan pengaruh lingkungan (konformitas) dapat mendorong perilaku konsumtif, bahkan pada layanan yang berlabel syariah. Oleh karena itu, edukasi dan pembentukan sikap keuangan yang bijak menjadi kunci utama dalam mencegah dampak negatif paylater.
Analisis Hukum Ekonomi Syariah terhadap Paylater
Dari perspektif hukum ekonomi syariah, transaksi paylater harus memenuhi prinsip:
• Tidak Mengandung Riba: Tidak ada tambahan biaya yang bersifat bunga.
• Transparansi Akad: Jelas akad yang digunakan, baik murabahah, ijarah, atau lainnya.
• Tidak Ada Gharar dan Maysir: Tidak ada ketidakpastian biaya dan tidak mendorong spekulasi atau perilaku berjudi.
Sayangnya, banyak layanan paylater konvensional yang masih mengandung unsur riba dan gharar, sehingga tidak sesuai dengan prinsip syariah.
Pengguna disarankan untuk memilih layanan yang benar-benar syariah dan memahami akad yang digunakan sebelum memutuskan bertransaksi.
Rekomendasi dan Solusi
1. Peningkatan Literasi Keuangan Syariah
Lembaga keuangan syariah dan institusi pendidikan harus aktif mengedukasi masyarakat, khususnya generasi muda, tentang pentingnya pengelolaan keuangan sesuai syariah dan bahaya perilaku konsumtif.
2. Penguatan Regulasi dan Pengawasan
Otoritas Jasa Keuangan (OJK) dan Dewan Syariah Nasional perlu memperketat regulasi dan pengawasan terhadap layanan paylater agar tidak melanggar prinsip syariah dan melindungi konsumen dari jeratan utang.
3. Pengembangan Produk Fintech Syariah
LKS perlu terus berinovasi mengembangkan produk fintech syariah yang tidak hanya patuh syariah, tetapi juga edukatif dan mendorong perilaku keuangan yang sehat.
4. Pengendalian Diri dan Perencanaan Keuangan
Individu harus membiasakan diri membuat perencanaan keuangan, membedakan kebutuhan dan keinginan, serta menghindari penggunaan paylater untuk konsumsi yang tidak mendesak.
Kesimpulan
Layanan paylater menawarkan kemudahan dan fleksibilitas, namun juga membawa risiko perilaku konsumtif dan jeratan utang, terutama bagi generasi muda. Lembaga keuangan syariah memiliki peran strategis dalam memberikan solusi keuangan yang adil, beretika, dan sesuai prinsip syariah. Peningkatan literasi keuangan syariah, penguatan regulasi, dan pengembangan fintech syariah yang inovatif menjadi kunci untuk memastikan layanan keuangan digital benar-benar menjadi solusi, bukan bumerang bagi generasi muda.